Доходности длинных ОФЗ приблизились к 17% годовых
Планы Минфина по увеличению заимствований в 2026-27 годах привели к увеличению доходности длинных ОФЗ с постоянным купоном до 16,8% годовых, максимума за полтора года. Инвесторы обеспокоены почти двукратным ростом размещений гособлигаций в последнем квартале в условиях, когда спрос остается низким из-за жесткой монетарной политики Банка России. Поэтому для выполнения нового квартального плана Минфину может не хватить одного аукциона облигаций с переменным купоном, считают аналитики.
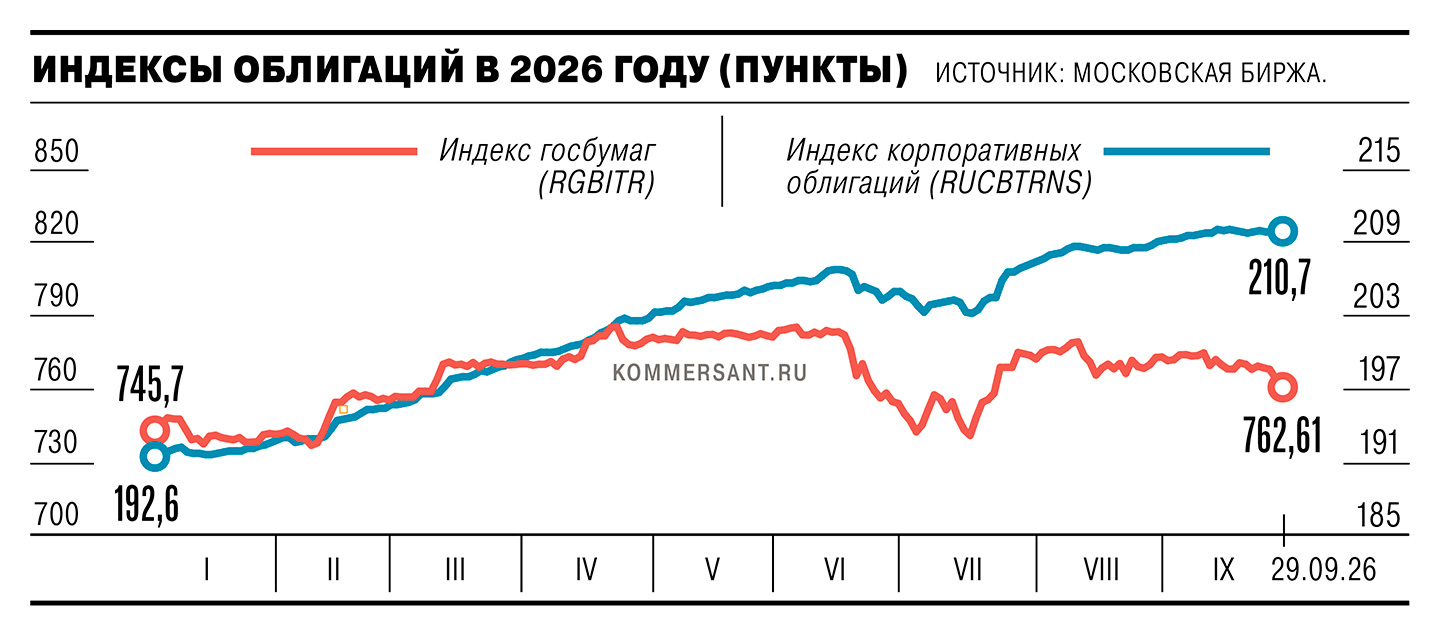
Выйти из полноэкранного режима Развернуть на весь экран Фото: Олеся Курпяева / Коммерсантъ Фото: Олеся Курпяева / Коммерсантъ 30 сентября Минфин признал единственный аукцион по размещению ОФЗ с постоянным доходом (ОФЗ-ПД) несостоявшимся. Это произошло впервые за два с половиной месяца. Как и в июле, аукцион был отменен в связи «с отсутствием заявок по приемлемым уровням цен». В предыдущие две недели Минфину из-за значительных погашений и выплат купонов удалось привлечь на аукционах более 120 млрд руб. Однако к настоящему времени на рынке сложилась неблагоприятная ситуация. В ходе торгов 30 сентября доходности долгосрочных гособлигаций поднимались до 16,2–16,8% годовых. За три дня ставки выросли на 14–35 б. п. и вернулись к значениям февраля 2025 года, то есть когда ключевая ставка находилась на рекордном уровне 21%. Фактически участники рынка нивелировали подъем рынка после решения Минфина взять паузу в размещении гособлигаций. На падающем рынке, как отмечает начальник отдела по работе с облигациями УК «Ингосстрах-Инвестиции» Антон Прокудин, найти спрос на аукционы можно, только предложив большой дисконт, чего эмитент не любит делать. «Минфину выгоднее отменить аукцион, чем зафиксировать высокий уровень доходности и спровоцировать переоценку всей кривой»,— добавляет ведущий инвестиционный аналитик «Го Инвест» Никита Бредихин. Выйти из полноэкранного режима Развернуть на весь экран В начале недели распродажу гособлигаций вызвала новость о корректировке планов Минфина по заимствованиям на этот и будущий год. Согласно данным к проекту федерального бюджета на 2027–2029 годы, объем чистого привлечения на внутреннем рынке в этом году составит 5 трлн руб., что на 1 трлн руб. больше, чем было запланировано первоначально. С учетом погашений в размере 1,34 трлн руб. план заимствований вырастет с 5,4 трлн до 6,4 трлн руб. Аналитики допускали пересмотр плана заимствований, но на менее значительную величину. В частности, управляющий по анализу банковского и финансового рынков ПСБ Дмитрий Грицкевич прогнозировал корректировку на 0,5 трлн руб. в связи с благоприятной конъюнктурой на рынке энергоносителей. Повышение плана на этот год, а также корректировка заимствований на 2027–2028 годы имели негативное влияние на вторичный рынок. «Как и с любым видом товара, существенное увеличение предложения при ограниченном спросе оказывает негативное влияние на его цену. Размещение ОФЗ на аукционах с высокой доходностью оказывает давление на вторичный рынок, где доходности тоже растут, подстраиваясь под первичный рынок»,— отмечает руководитель направления аналитики по долговым рынкам Альфа-банка Мария Радченко. С учетом отмененного аукциона по итогам квартала выручка Минфина от размещений ОФЗ составила 1,26 трлн руб., или 84% от плана. С начала года привлеченный объем средств в рамках рублевых и юаневых размещений составляет немногим более 4,2 трлн руб., для выполнения скорректированного плана до конца года придется привлечь еще 2,2 трлн руб. Для этого ведомству придется в среднем размещать облигации на 183 млрд руб. в неделю. При этом в среду министерство проведет лишь один аукцион ОФЗ-ПД. Выполнение амбициозного плана выглядит сложной задачей в условиях ужесточившейся ДКП Банка России, так как спрос на ОФЗ-ПД остается пониженным даже с учетом погашений и выплат купонов. Поэтому размещение таких бумаг неизбежно приведет к дальнейшему росту доходностей. Главный аналитик Совкомбанка Михаил Васильев не исключает того, что в ближайшие месяцы доходности длинных ОФЗ сохранятся в диапазоне 16,5–17% годовых. В таких условиях Минфин будет вынужден прибегнуть к размещению флоатеров, тем более что у него остался зарегистрирован один выпуск объемом 1 трлн руб. Дмитрий Грицкевич допускает регистрацию и нового выпуска флоатера. «Программа на следующий год также выглядит амбициозно с учетом ограниченного пространства по снижению ключевой ставки, в результате чего обойтись без новых выпусков флоатеров вряд ли удастся»,— отмечает эксперт. В сложившихся условиях под давлением может оказаться и первичный корпоративный рынок, который в последние недели демонстрирует признаки охлаждения. «Увеличение предложения облигаций со стороны Минфина может оттянуть ликвидность из корпоративного сектора»,— ожидает Михаил Васильев. В итоге инвесторы будут все больше отдавать предпочтение эмитентам с высоким кредитным качеством, при этом срок обращения будет сокращаться. Как отмечает Мария Радченко, это классический подход для снижения риска — выбор эмитентов высокого кредитного качества и бумаг с коротким сроком.